
کمیسیون ماده ۷۷ چیست؟ راهنمای رسیدگی به اختلافات عوارض شهرداری


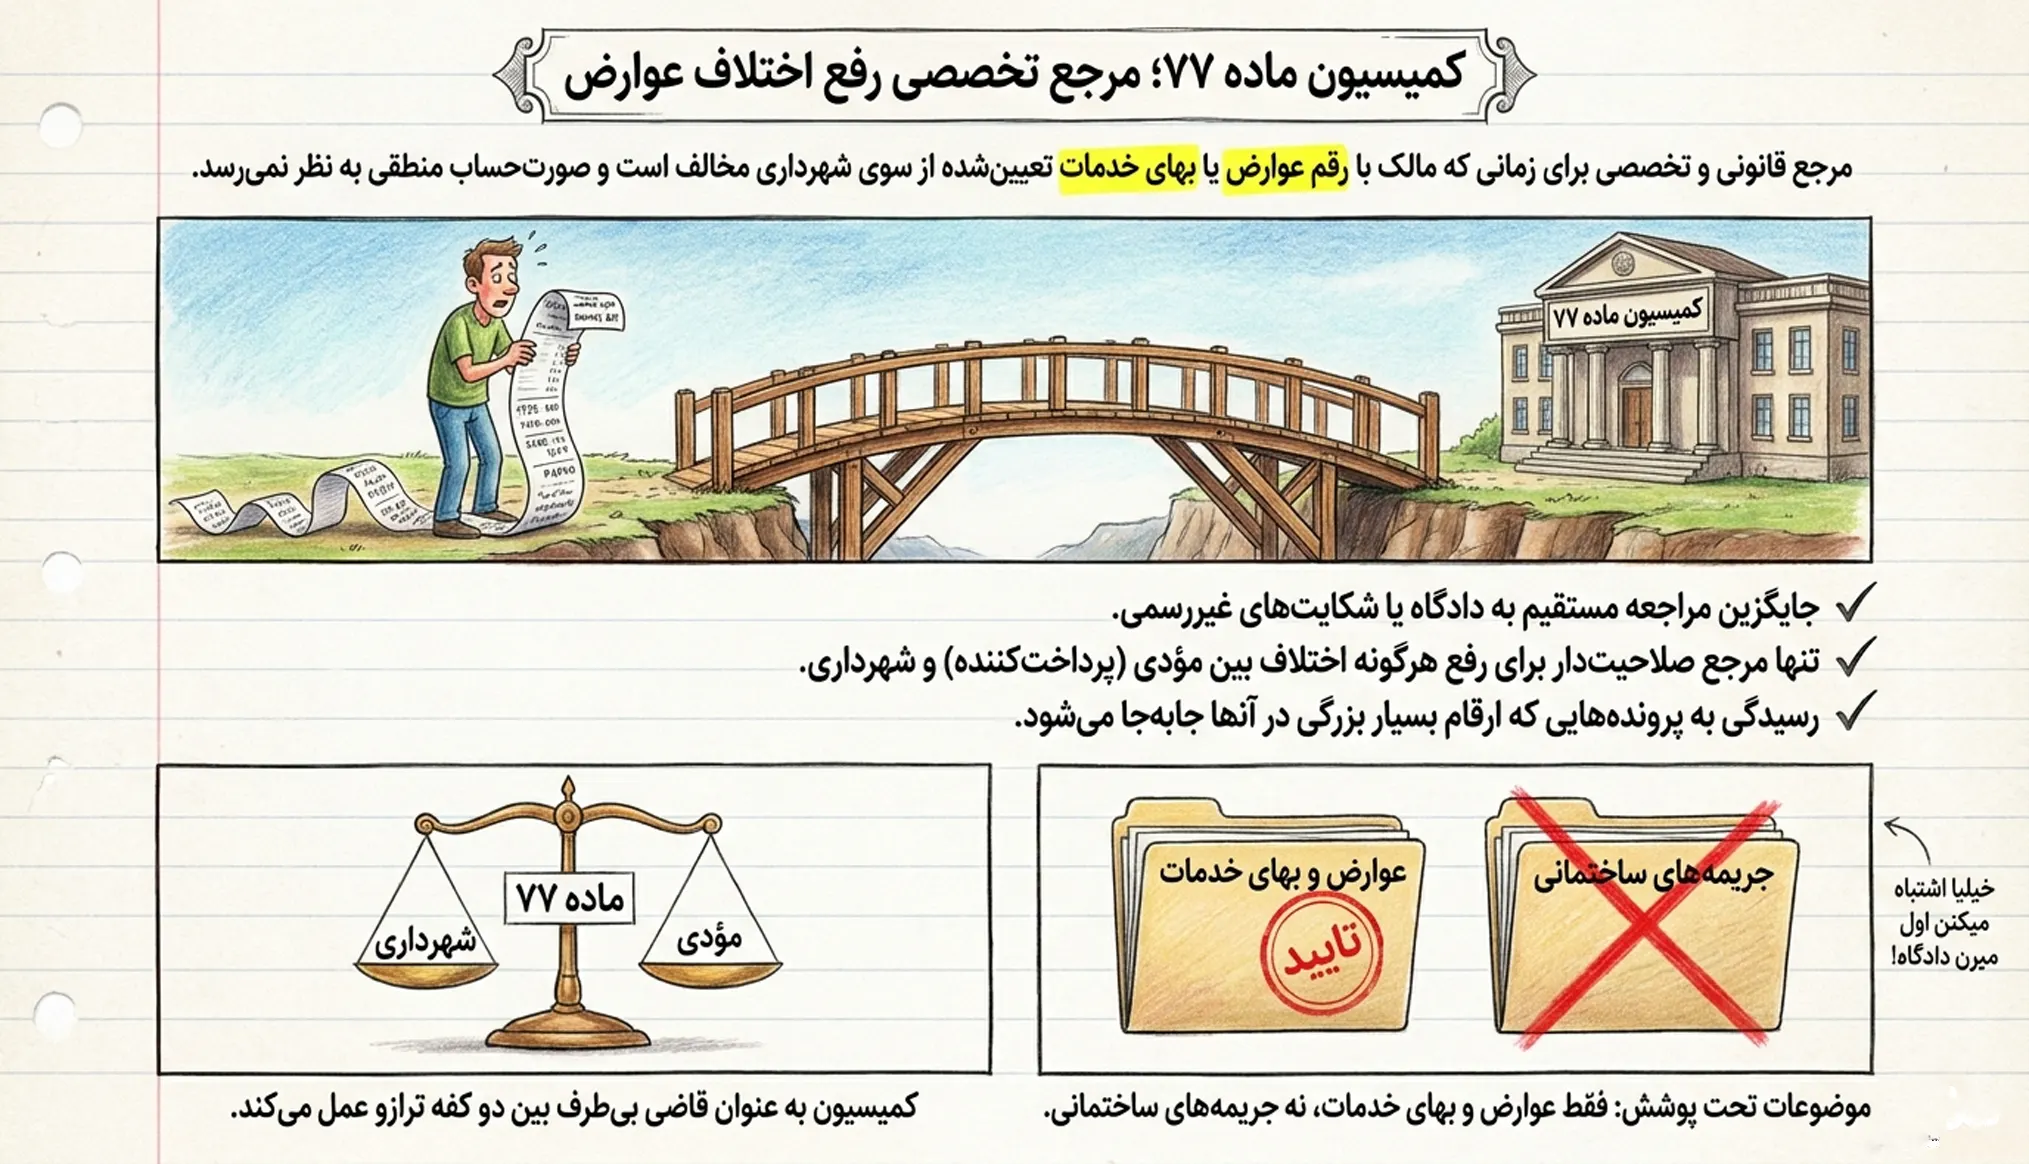
کمیسیون ماده ۷۷؛ مرجع رسیدگی به اختلاف عوارض
وقتی شهرداری رقمی برای عوارض یا بهای خدمات تعیین میکند که با آن موافق نیستید، باید کجا بروید؟
وقتی صورتحساب شهرداری منطقی به نظر نمیرسد
خیلی از مالکان تصور میکنند اگر با رقم عوارض یا بهای خدماتی که شهرداری تعیین کرده مخالف باشند، تنها راهشان مراجعه مستقیم به دادگاه یا شکایت غیررسمی است. اما قانون شهرداری برای همین اختلافات، یک مرجع تخصصی پیشبینی کرده که به آن «کمیسیون ماده ۷۷» میگویند. طبق ماده ۷۷ قانون شهرداری، رفع هرگونه اختلاف بین مؤدی (پرداختکننده عوارض) و شهرداری در مورد عوارض و بهای خدمات، در صلاحیت این کمیسیون است.
در این مطلب میبینیم که این کمیسیون چطور کار میکند، چرا رقمهای بسیار بزرگی در آن جابهجا میشود و چه نکاتی میتواند مسیر یک پرونده را کاملاً تغییر دهد.
ترکیب اعضا و تفاوت آن با ماده ۱۰۰
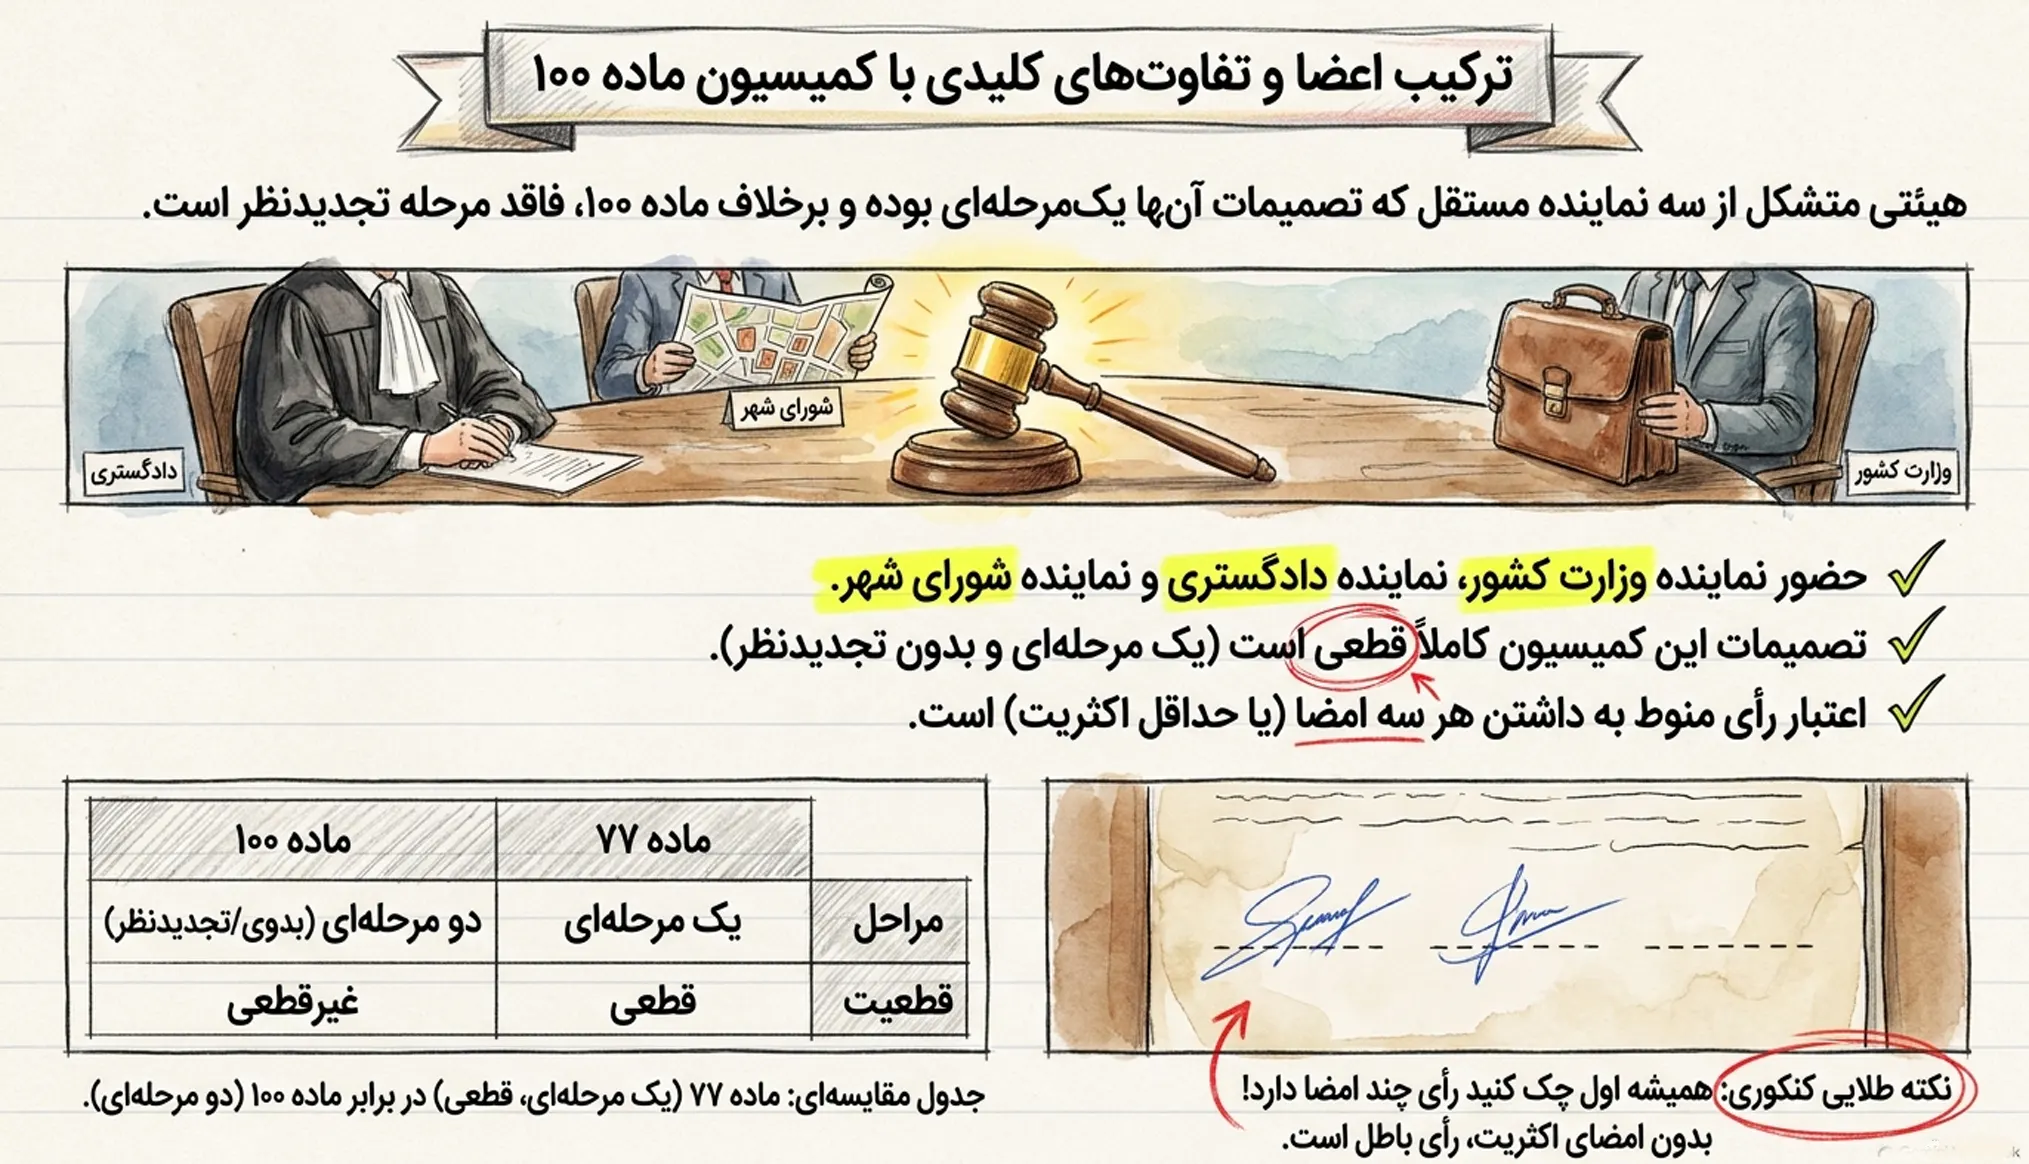
کمیسیون ماده ۷۷ سه عضو دارد: نماینده وزارت کشور، نماینده دادگستری و نماینده شورای اسلامی شهر. برخلاف کمیسیون ماده ۱۰۰ که دو مرحله رسیدگی دارد (بدوی و آنچه در عمل «تجدیدنظر» نامیده میشود، هرچند قانون رسماً از این عبارت استفاده نمیکند)، رأی کمیسیون ماده ۷۷ یکمرحلهای و قطعی است. قانون صراحتاً میگوید: «تصمیم کمیسیون مذکور قطعی است».
نکته بسیار مهم درباره اعتبار رأی:
برای اینکه رأی کمیسیون ماده ۷۷ معتبر باشد، باید حتماً هر سه امضا (یا حداقل اکثریت قانونی) روی رأی وجود داشته باشد. مثل کمیسیون ماده ۱۰۰، همیشه اول از همه بررسی کنید که برگه رأی چند امضا دارد.
عوارض بعد از کمیسیون؛ اصطلاحی که باید بشناسید
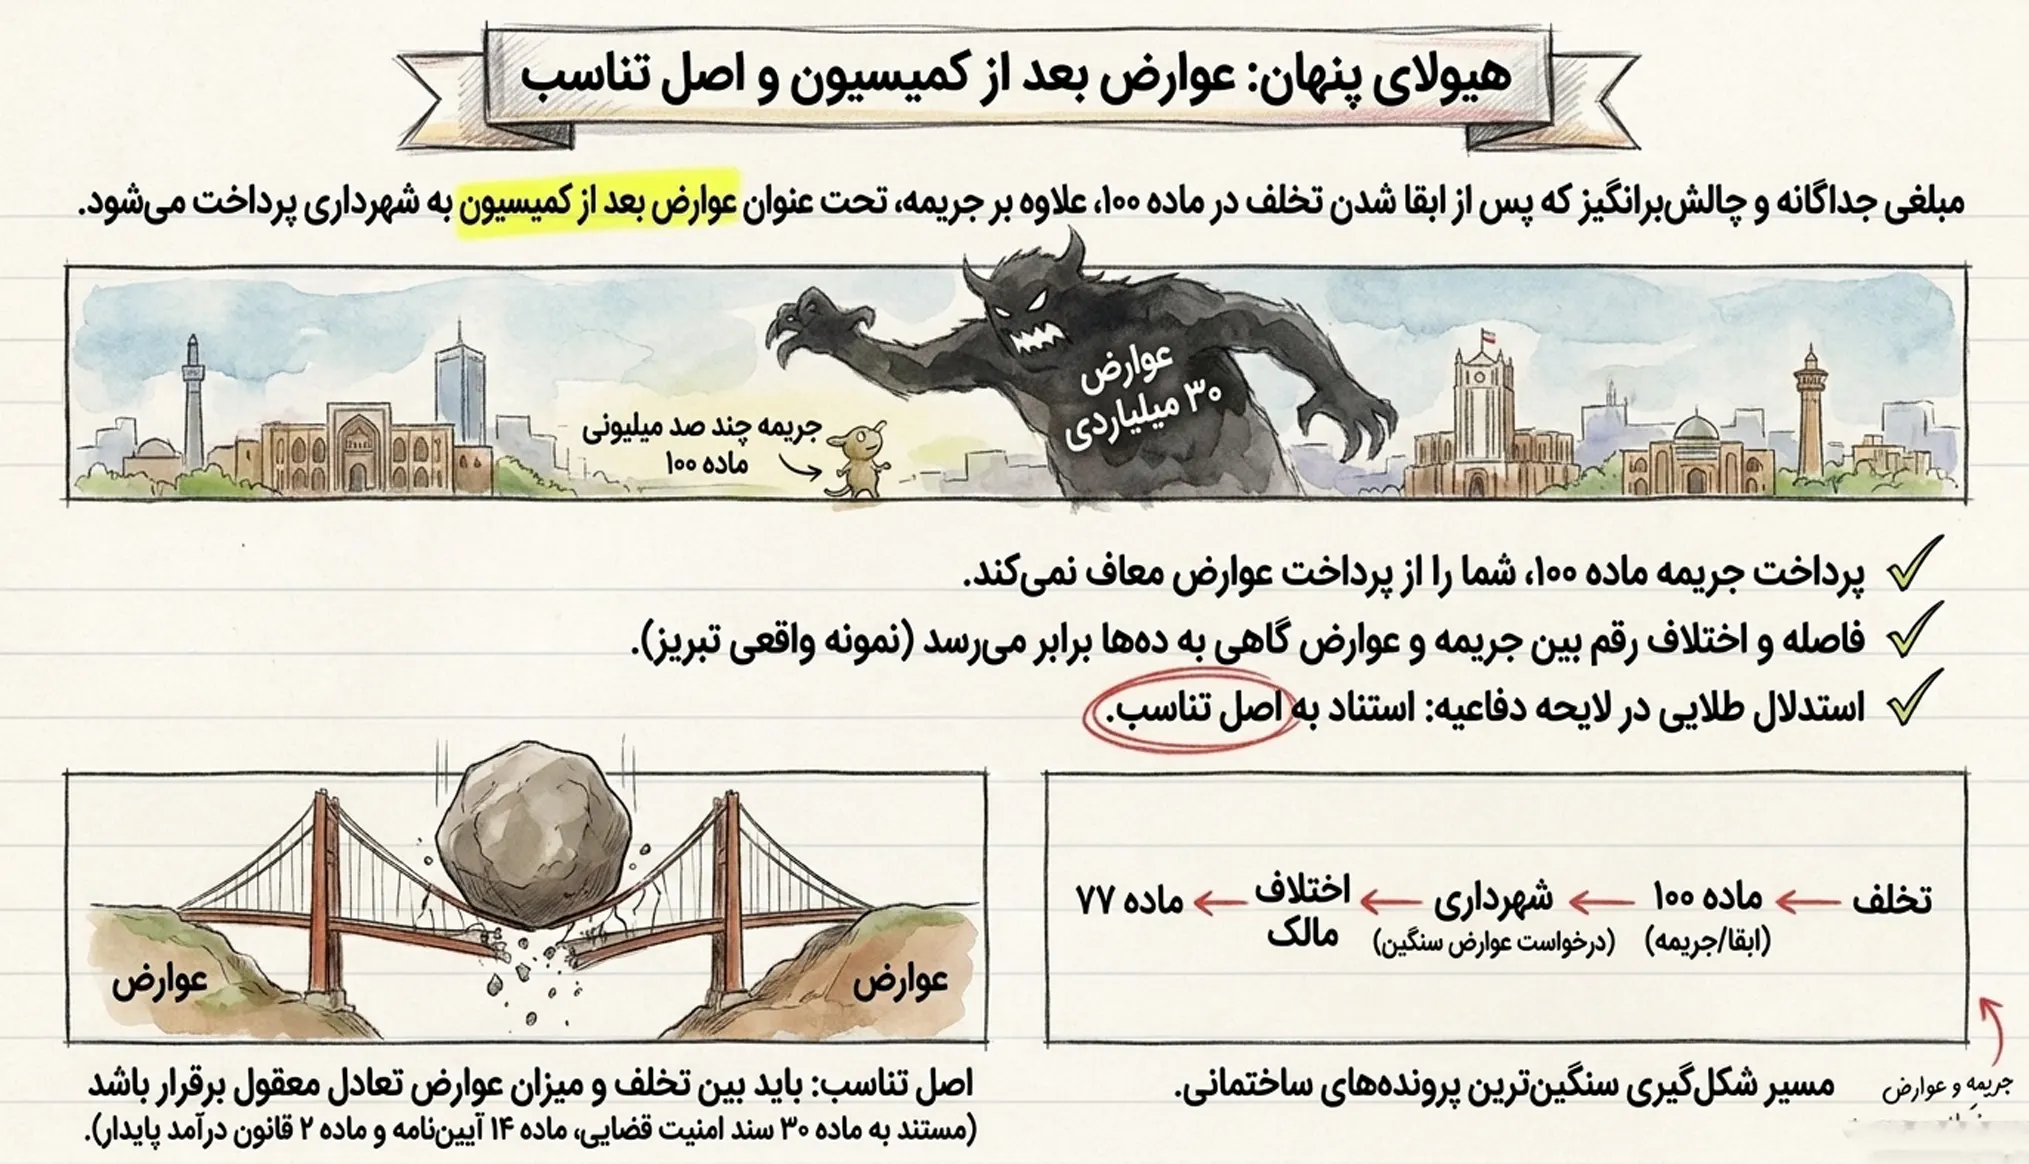
وقتی بنایی خلاف پروانه ساخته میشود و در کمیسیون ماده ۱۰۰ رسیدگی و «ابقا» میشود (یعنی بهجای تخریب، با یا بدون جریمه، تخلف پذیرفته میشود)، مالک علاوه بر جریمهای که به کمیسیون ماده ۱۰۰ میپردازد، باید یک عوارض جداگانه هم به شهرداری بپردازد که به آن «عوارض بعد از کمیسیون» میگویند. این یکی از مهمترین و پرچالشترین انواع عوارض در حوزه ساختمان است.
مثال کاربردی از شکاف جریمه و عوارض:
در یکی از پروندههای واقعی در تبریز، شهرداری برای عوارض بعد از کمیسیون، مبلغ ۳۰ میلیارد تومان به مالک ابلاغ کرده بود؛ در حالی که جریمهای که کمیسیون ماده ۱۰۰ برای همان تخلف تعیین کرده بود، تنها حدود چند صد میلیون تومان بود. این فاصله چندیندهبرابری بین جریمه و عوارض، دقیقاً همان چیزی است که باید در دفاع به آن استناد کرد.
در اینگونه پروندهها میتوان به «اصل تناسب» استناد کرد؛ یعنی باید بین موضوع تخلف و میزان جریمه یا عوارض، تناسب معقول برقرار باشد. این اصل در ماده ۳۰ سند امنیت قضایی، ماده ۱۴ آییننامه نحوه وضع و وصول عوارض (مصوب ۱۳۷۸ که تناسب عوارض با درآمد اهالی را مطرح میکند) و همچنین ماده ۲ قانون درآمد پایدار قابل استناد است؛ هرچند هیچکدام صراحتاً تناسب بین جریمه ماده ۱۰۰ و عوارض بعد از کمیسیون را بیان نکردهاند و این استدلال باید در لایحه دفاعیه بهطور کاملاً مستدل ساخته شود.
اگر شهرداری از ارسال پرونده به ماده ۷۷ خودداری کند
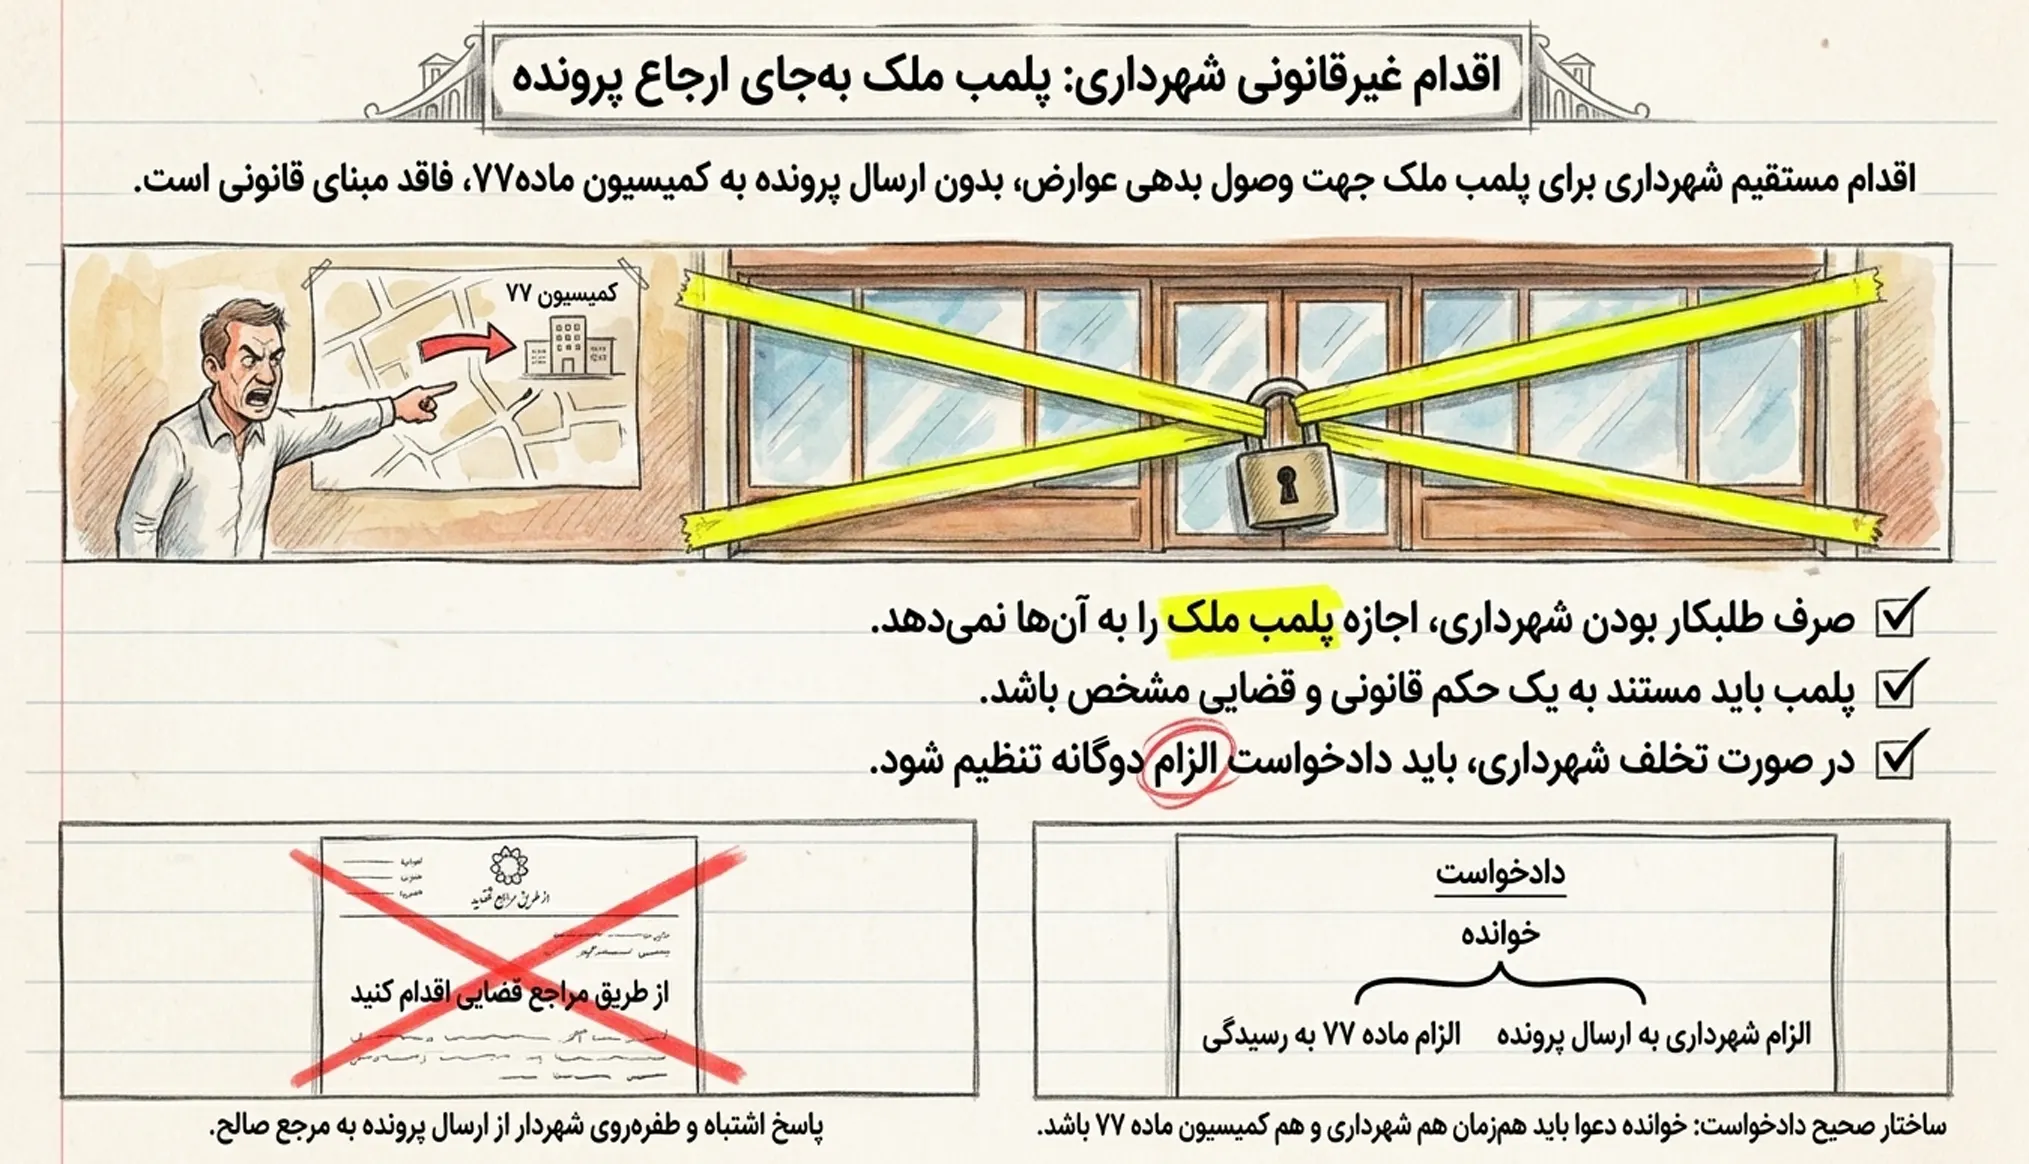
گاهی شهرداری بهجای ارسال اختلاف به کمیسیون ماده ۷۷، مستقیماً اقدام به پلمب مغازه یا ملک میکند تا بدهی عوارض را وصول کند. این کار فاقد مبنای قانونی است؛ پلمب باید مستند به یک حکم قانونی مشخص باشد و صرف طلبکار بودن شهرداری بابت عوارض، چنین اجازهای به آن نمیدهد.
مثال کاربردی و راهکار حقوقی:
در یک پرونده واقعی، مالک نامهای به شهرداری نوشت و گفت اختلاف او درباره عوارض باید در کمیسیون ماده ۷۷ رسیدگی شود. شهردار منطقه در پاسخ، دستور داد که «از طریق مراجع قضایی اقدام کنید» و پرونده را به کمیسیون ۷۷ ارسال نکرد.
در این حالت، دادخواست درست این است: «الزام شهرداری به ارسال پرونده به کمیسیون ماده ۷۷ و الزام کمیسیون ماده ۷۷ به رسیدگی»؛ که خوانده دعوا هم شهرداری و هم کمیسیون ماده ۷۷ خواهد بود.
مطالبات ماده ۷۷ در حکم سند لازمالاجراست
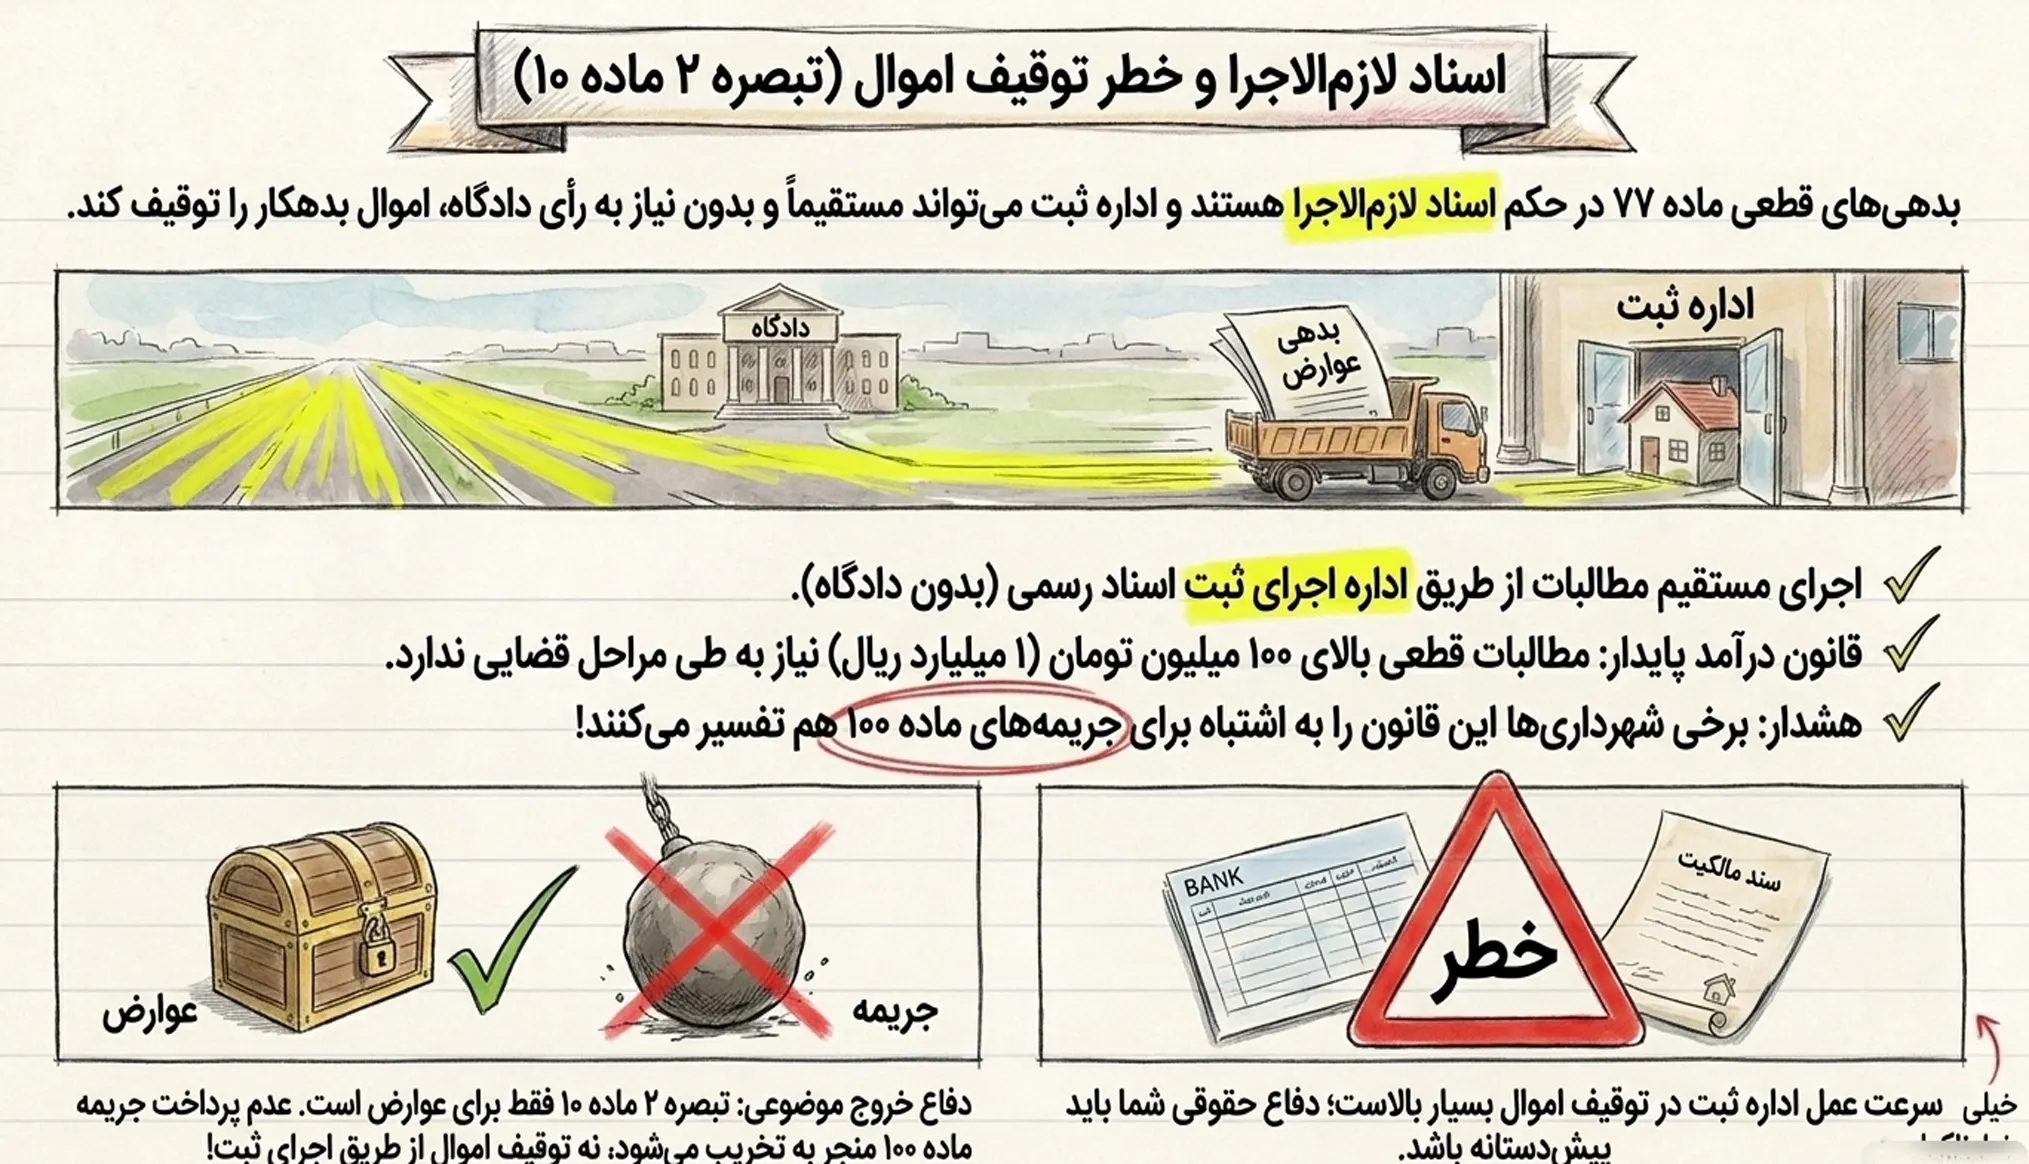
یکی از نکاتی که اهمیت زیادی دارد این است که بدهیهای تشخیصدادهشده توسط کمیسیون ماده ۷۷، طبق قانون در حکم اسناد لازمالاجرا هستند و بهوسیله اداره ثبت قابل وصولاند (طبق ماده ۱۸۱ آییننامه اجرای اسناد رسمی لازمالاجرا، مصوب ۱۳۸۷). این یعنی اداره ثبت میتواند بدون نیاز به رأی دادگاه، مستقیماً برای وصول این بدهی، اموال بدهکار را توقیف کند.
موضوع پیچیدهتر شد وقتی تبصره ۲ ماده ۱۰ قانون درآمد پایدار (مصوب مرداد ۱۴۰۱) اضافه شد. طبق این تبصره، مطالبات قطعیشده شهرداری از اشخاص، اگر مستند به اسناد قطعی و بیش از یک میلیارد ریال (۱۰۰ میلیون تومان) باشد، بدون نیاز به طی مراحل قانونی دیگر، در حکم مطالبات مستند به اسناد لازمالاجرا محسوب میشود. برخی شهرداریها این تبصره را چنان تفسیر میکنند که حتی جریمههای ماده ۱۰۰ را هم شامل میشود و بر همین اساس اموال اشخاص را توقیف میکنند.
دفاع در برابر توقیف اموال بابت جریمه ماده ۱۰۰:
دفاع در برابر این برداشت این است که این تبصره «خروج موضوعی» از ماده ۱۰۰ دارد؛ چون صدر ماده ۱۰ قانون درآمد پایدار درباره «پرداخت عوارض و بهای خدمات شهرداری و دهیاری» صحبت میکند، نه جریمه ماده ۱۰۰. جریمه ماده ۱۰۰ ضمانت اجرای مخصوص به خودش را دارد: عدم پرداخت جریمه، پرونده را بهسمت تبدیل رأی از جریمه به تخریب میبرد، نه توقیف اموال از طریق اجرای ثبت.
املاک مشاع و قدرالسهم تفکیک زمین در ماده ۷۷
۱. وقتی ملک بین چند نفر مشاع است
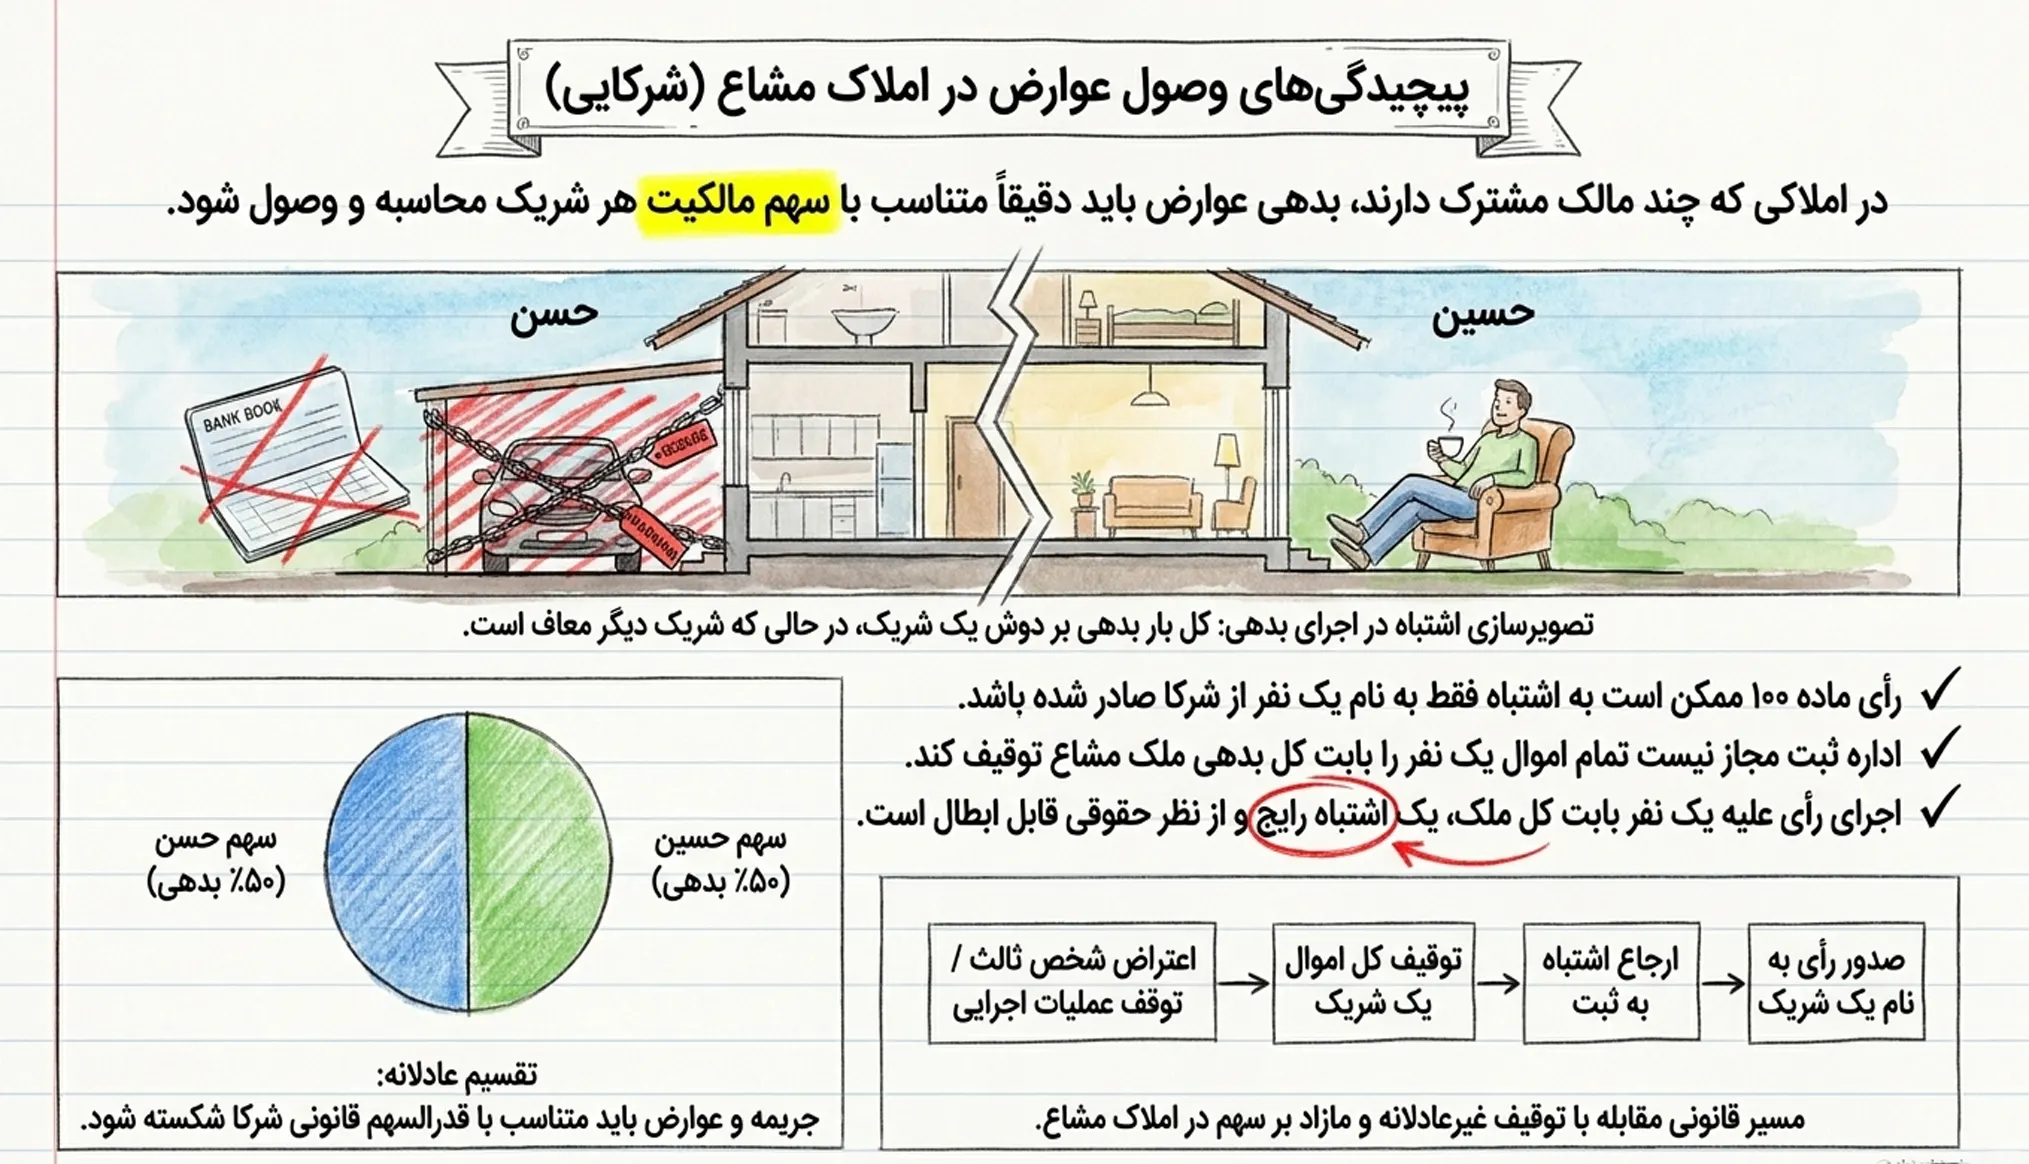
یک اشتباه رایج در پروندههای عوارض مربوط به املاک مشاع (ملکی که چند مالک مشترک دارد) رخ میدهد. فرض کنید حسن و حسین با هم مالک یک ملک هستند و رأی کمیسیون ماده ۱۰۰ فقط به نام حسن صادر شده است. وقتی نوبت به وصول عوارض بعد از کمیسیون از طریق کمیسیون ماده ۷۷ میرسد، گاهی اداره ثبت بدون توجه به سهم واقعی هر مالک، همه اموال حسن (نه فقط سهم او) را برای وصول بدهی توقیف میکند؛ در حالی که این جریمه و عوارض باید متناسب با سهم مالکیت بین شرکا تقسیم شود، نه فقط علیه یک نفر اجرا شود.
۲. قدر و سهم؛ نوع دیگری از پروندههای ماده ۷۷
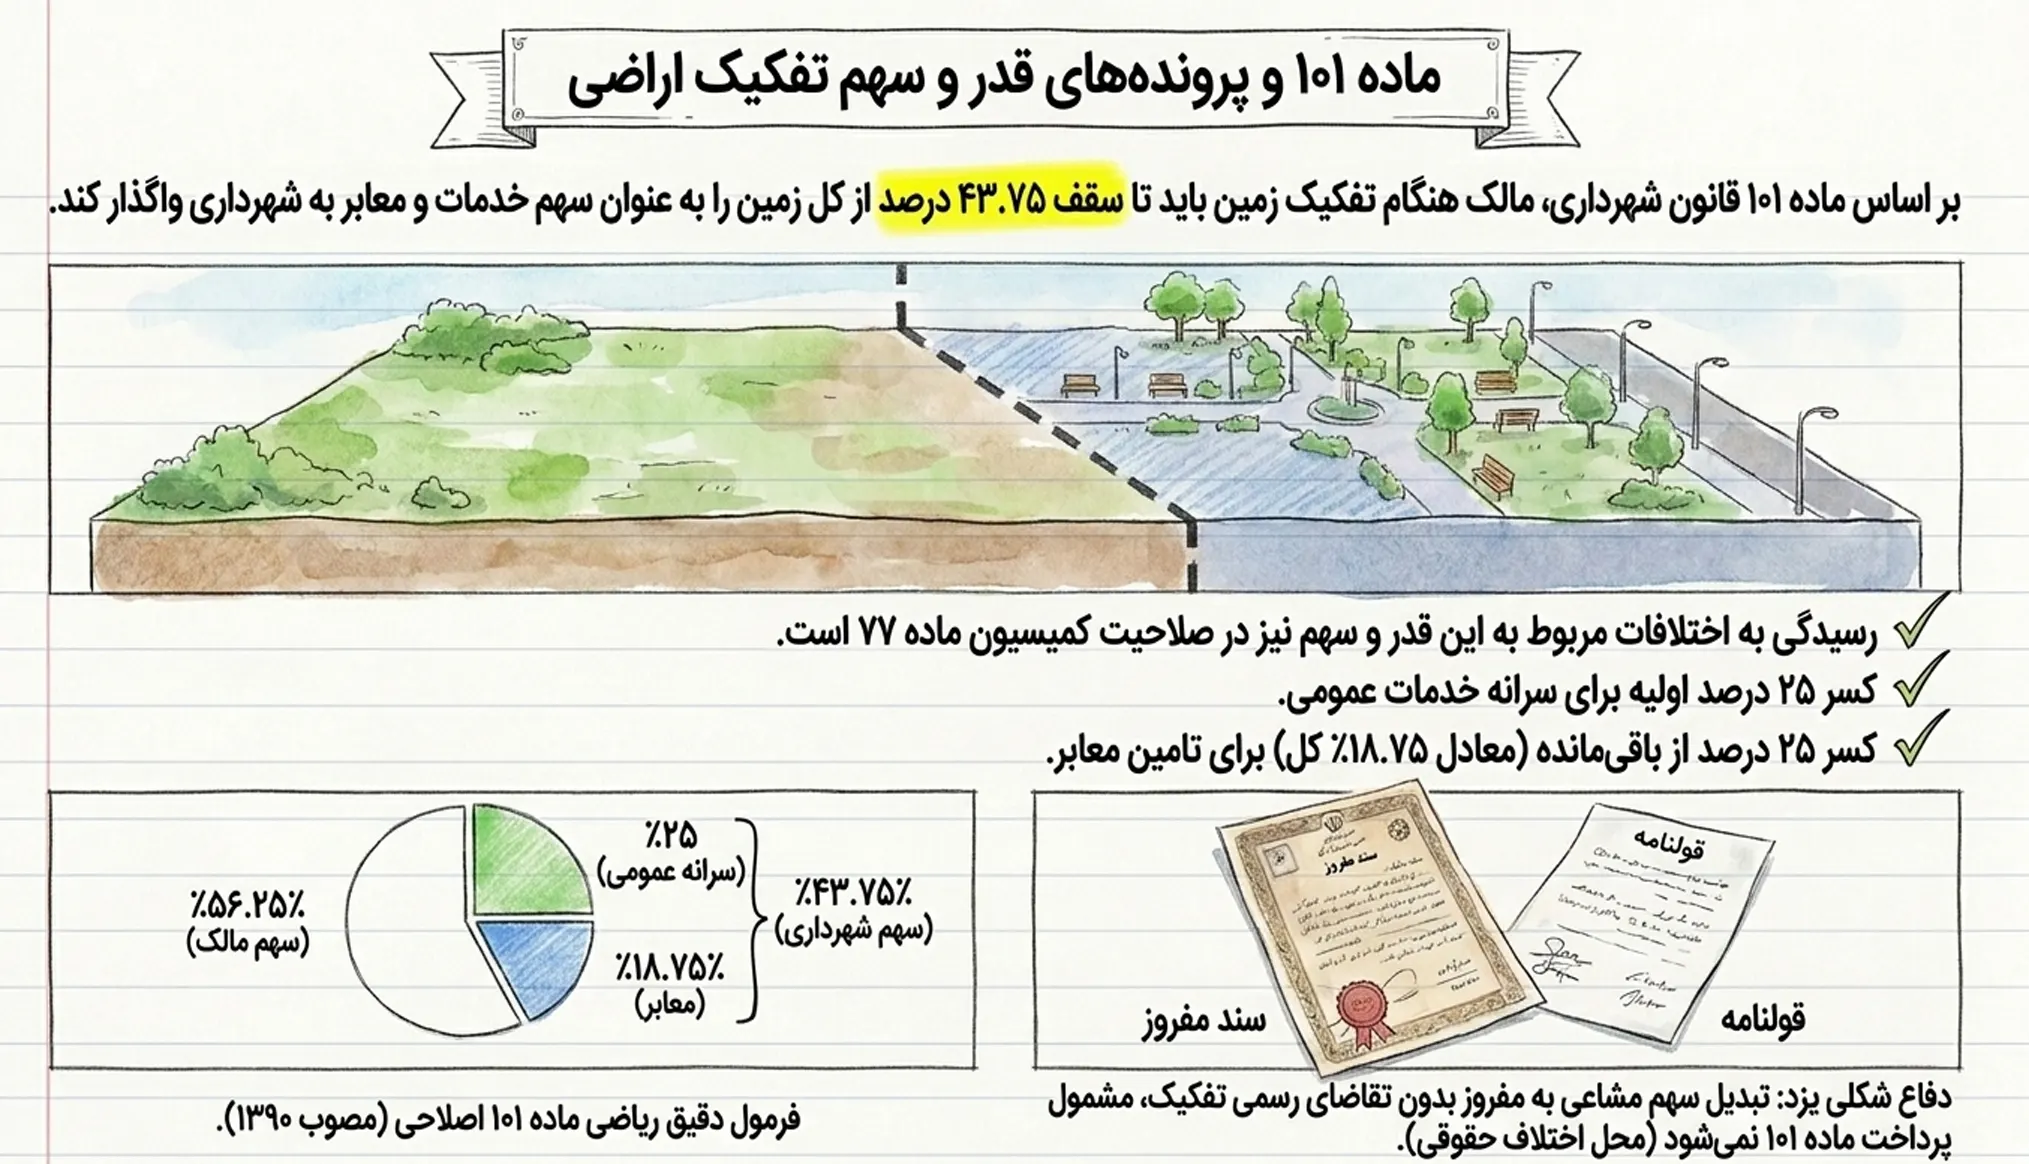
یکی دیگر از موضوعاتی که در کمیسیون ماده ۷۷ رسیدگی میشود، «قدر و سهم» است که موضوع ماده ۱۰۱ قانون شهرداری (اصلاحی ۲۸ فروردین ۱۳۹۰) است. طبق این قاعده، وقتی مالک میخواهد زمینش را تفکیک کند (مثلاً به دو قطعه تقسیم کند)، باید تا سقف ۴۳.۷۵ درصد از زمین را بهعنوان سهم شهرداری واگذار کند:
- ابتدا ۲۵ درصد از کل زمین بهعنوان سرانه خدمات عمومی کسر میشود؛
- سپس از ۷۵ درصد باقیمانده، ۲۵ درصد دیگر (معادل ۱۸.۷۵ درصد از کل) بهعنوان سهم معابر و خدمات کسر میشود؛
- جمع این دو رقم میشود ۴۳.۷۵ درصد.
مثال کاربردی: در یک پرونده واقعی در یزد، مالک زمینی را به چهار قطعه تقسیم کرده و با قولنامه فروخته بود؛ خریداران هم از طریق قانون تعیین تکلیف اراضی فاقد سند رسمی برای خودشان سند گرفته بودند. مالک ادعا کرد که او هرگز تقاضای رسمی تفکیک نداده و فقط سهم مشاعی خودش را به سهم مفروز تبدیل کرده است، بنابراین اصلاً مشمول ماده ۱۰۱ و پرداخت قدر و سهم نیست. این اختلاف در نهایت باید در کمیسیون ماده ۷۷ رسیدگی شود، هرچند برخی کمیسیونها این ایراد شکلی را میپذیرند و برخی نه.
نکته کاربردی برای دریافت پایان کار:
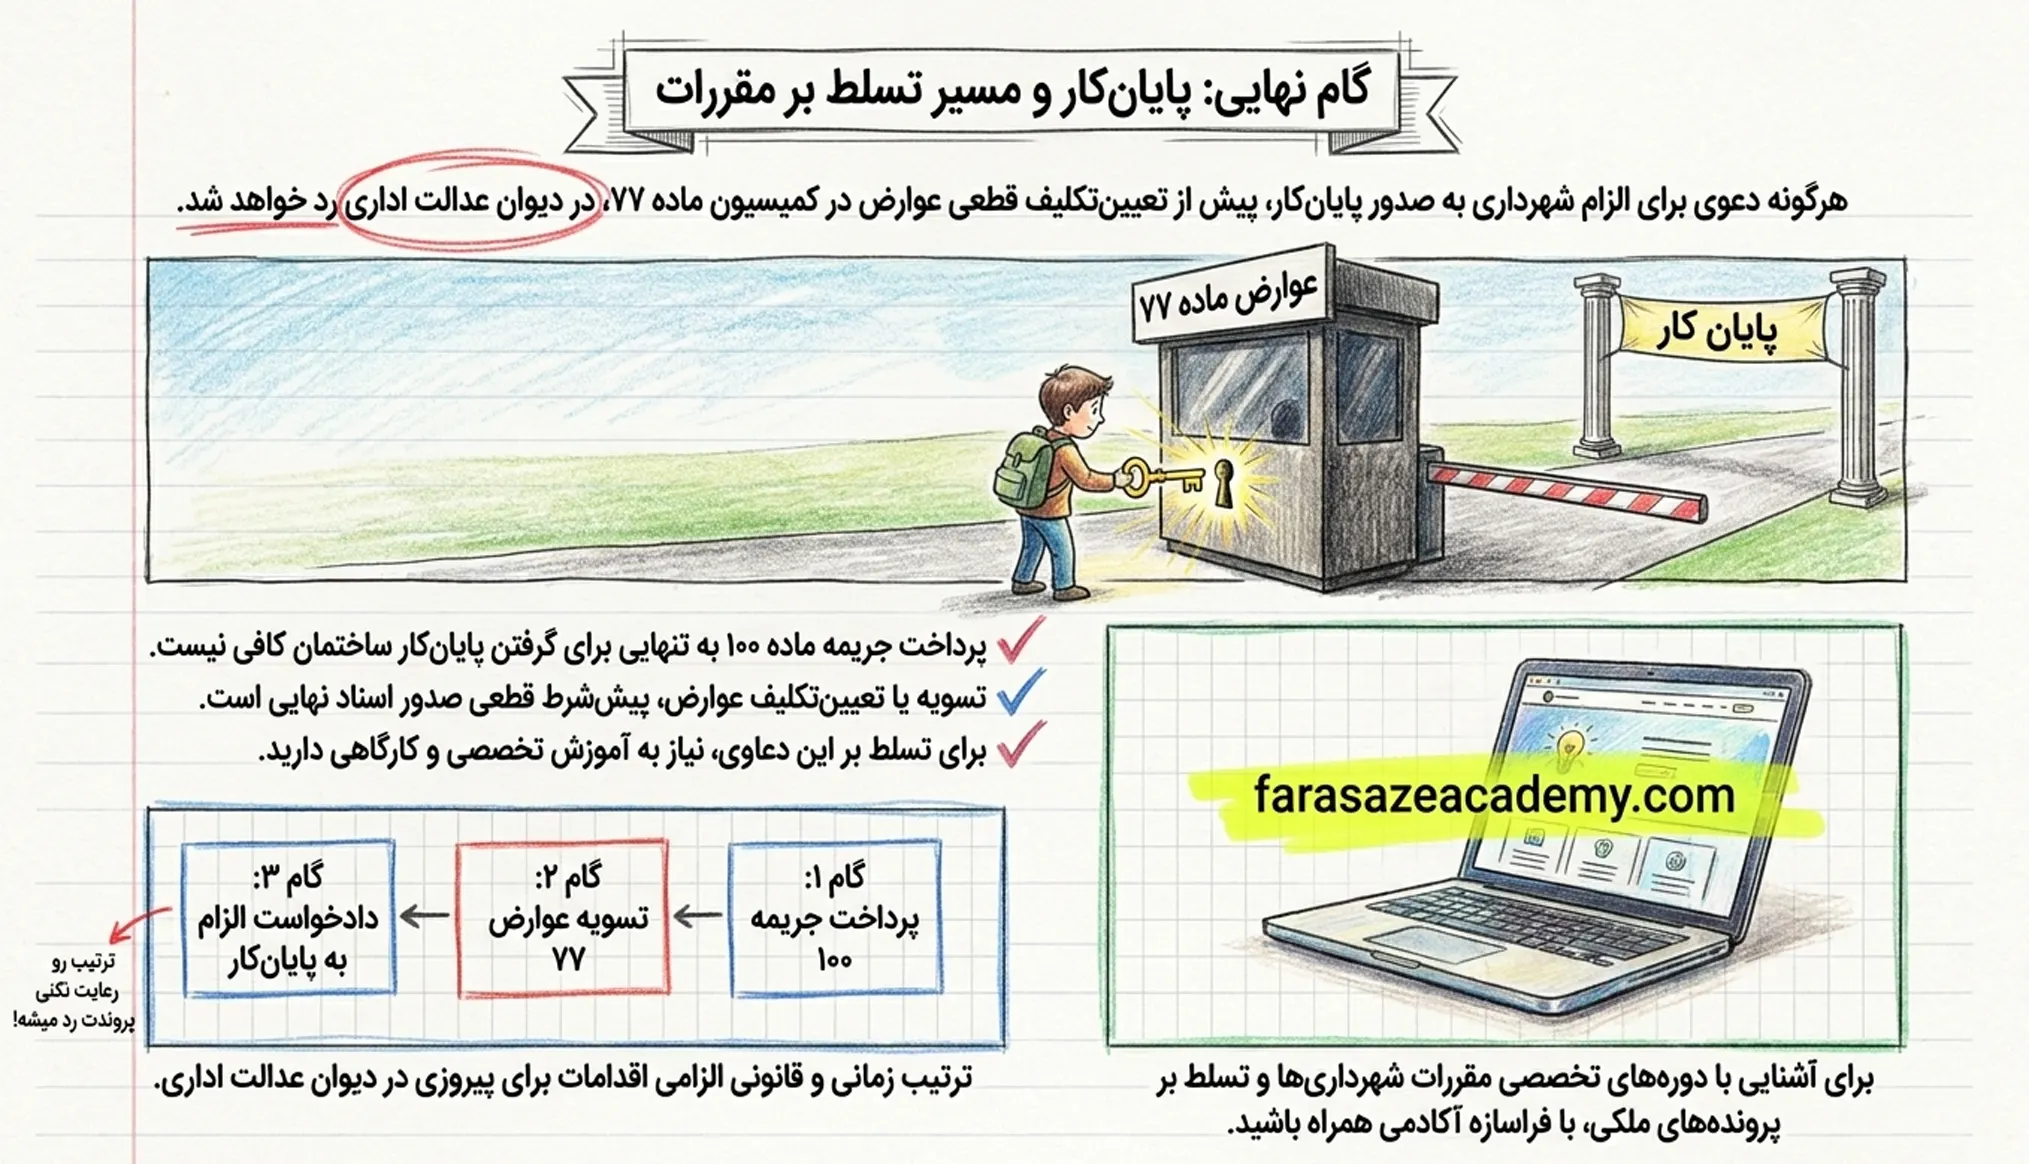
اگر میخواهید علیه شهرداری دادخواست «الزام به صدور پایان کار» بدهید، هرگز این کار را قبل از تعیینتکلیف بدهی عوارضتان در کمیسیون ماده ۷۷ انجام ندهید. پرداخت فقط جریمه ماده ۱۰۰ کافی نیست؛ اگر عوارض هنوز مشخص یا پرداخت نشده باشد، دادخواست الزام به صدور پایان کار معمولاً در دیوان عدالت اداری رد میشود، چون دیوان معتقد است ابتدا باید عوارض در مرجع صالح خودش (کمیسیون ماده ۷۷) تعیینتکلیف شود.
برای مطالعه بیشتر
کتاب الکترونیکی آشنایی با ضوابط ساخت و ساز
برای تهیه کتاب الکترونیکی آشنایی با ضوابط ساخت و ساز به صفحه محصولات بروید و از راهنمای گامبهگام قوانین شهرداری بهرهمند شوید:


